给 MFE 学生的 AI 数学地图:你已经会了一大半
给 MFE 学生的 AI 数学地图:你已经会了一大半
讲座前一天
明天下午,我会在 UIUC 金融工程硕士项目(MSFE)的讲座系列做一个报告。
邀请我的是项目主任冯黎明教授。
题目是 AI in Quantitative Finance: What MFEs Need to Know Now。
幻灯片快结束的地方,有一页叫 You Already Know the Math,只放了一张两列的表:
| 你学过的 | 现在叫作 |
|---|---|
| 二项分布、Condorcet 陪审团定理 | self-consistency 投票 |
| 逻辑回归、极大似然 | 微调、DPO、项目反应理论 |
| 低秩分解 | LoRA |
| 浮点误差 | 大模型输出的不确定性 |
| 序贯检验 | 无标签漂移报警 |
下面一行字:
AI 没有取代数学,AI 把数学工业化了。
做这一页的时候,我想的是 Zoom 屏幕另一端的学生。
其实也不只是 UIUC 的学生。这篇日记写给所有在读、或者准备读 MFE 的同学。
有的同学刚入学,第一学期正在学统计、计算和机器学习;有的已经学完了随机微积分,开始准备毕业找工作。
可是打开一篇扩散模型的论文,或者一份 LoRA 的说明,觉得一切都要从头来。
其实不用从头来。
但也不是什么都能直接搬过去。
这件事我自己走过一遍。
2012 年到 2016 年,我一边工作,一边花了四年读完一个金融工程硕士。
MFE 读到一半,2014 年,我在 Coursera 上了第一门数据科学的课,开始学大数据。
2018 年,又跟着吴恩达的 Neural Networks and Deep Learning 学深度学习。
一边是随机微积分,一边是机器学习。学着学着发现,两边很多东西底下是同一个东西:协方差矩阵、梯度、动态规划、布朗运动。名字不同,记号不同,推导常常一样。
后来写《Mathematics for AI》,是写给学机器学习的人的,不是一本量化金融教材。但那几年的感觉一直在。
所以我画了两个圆。
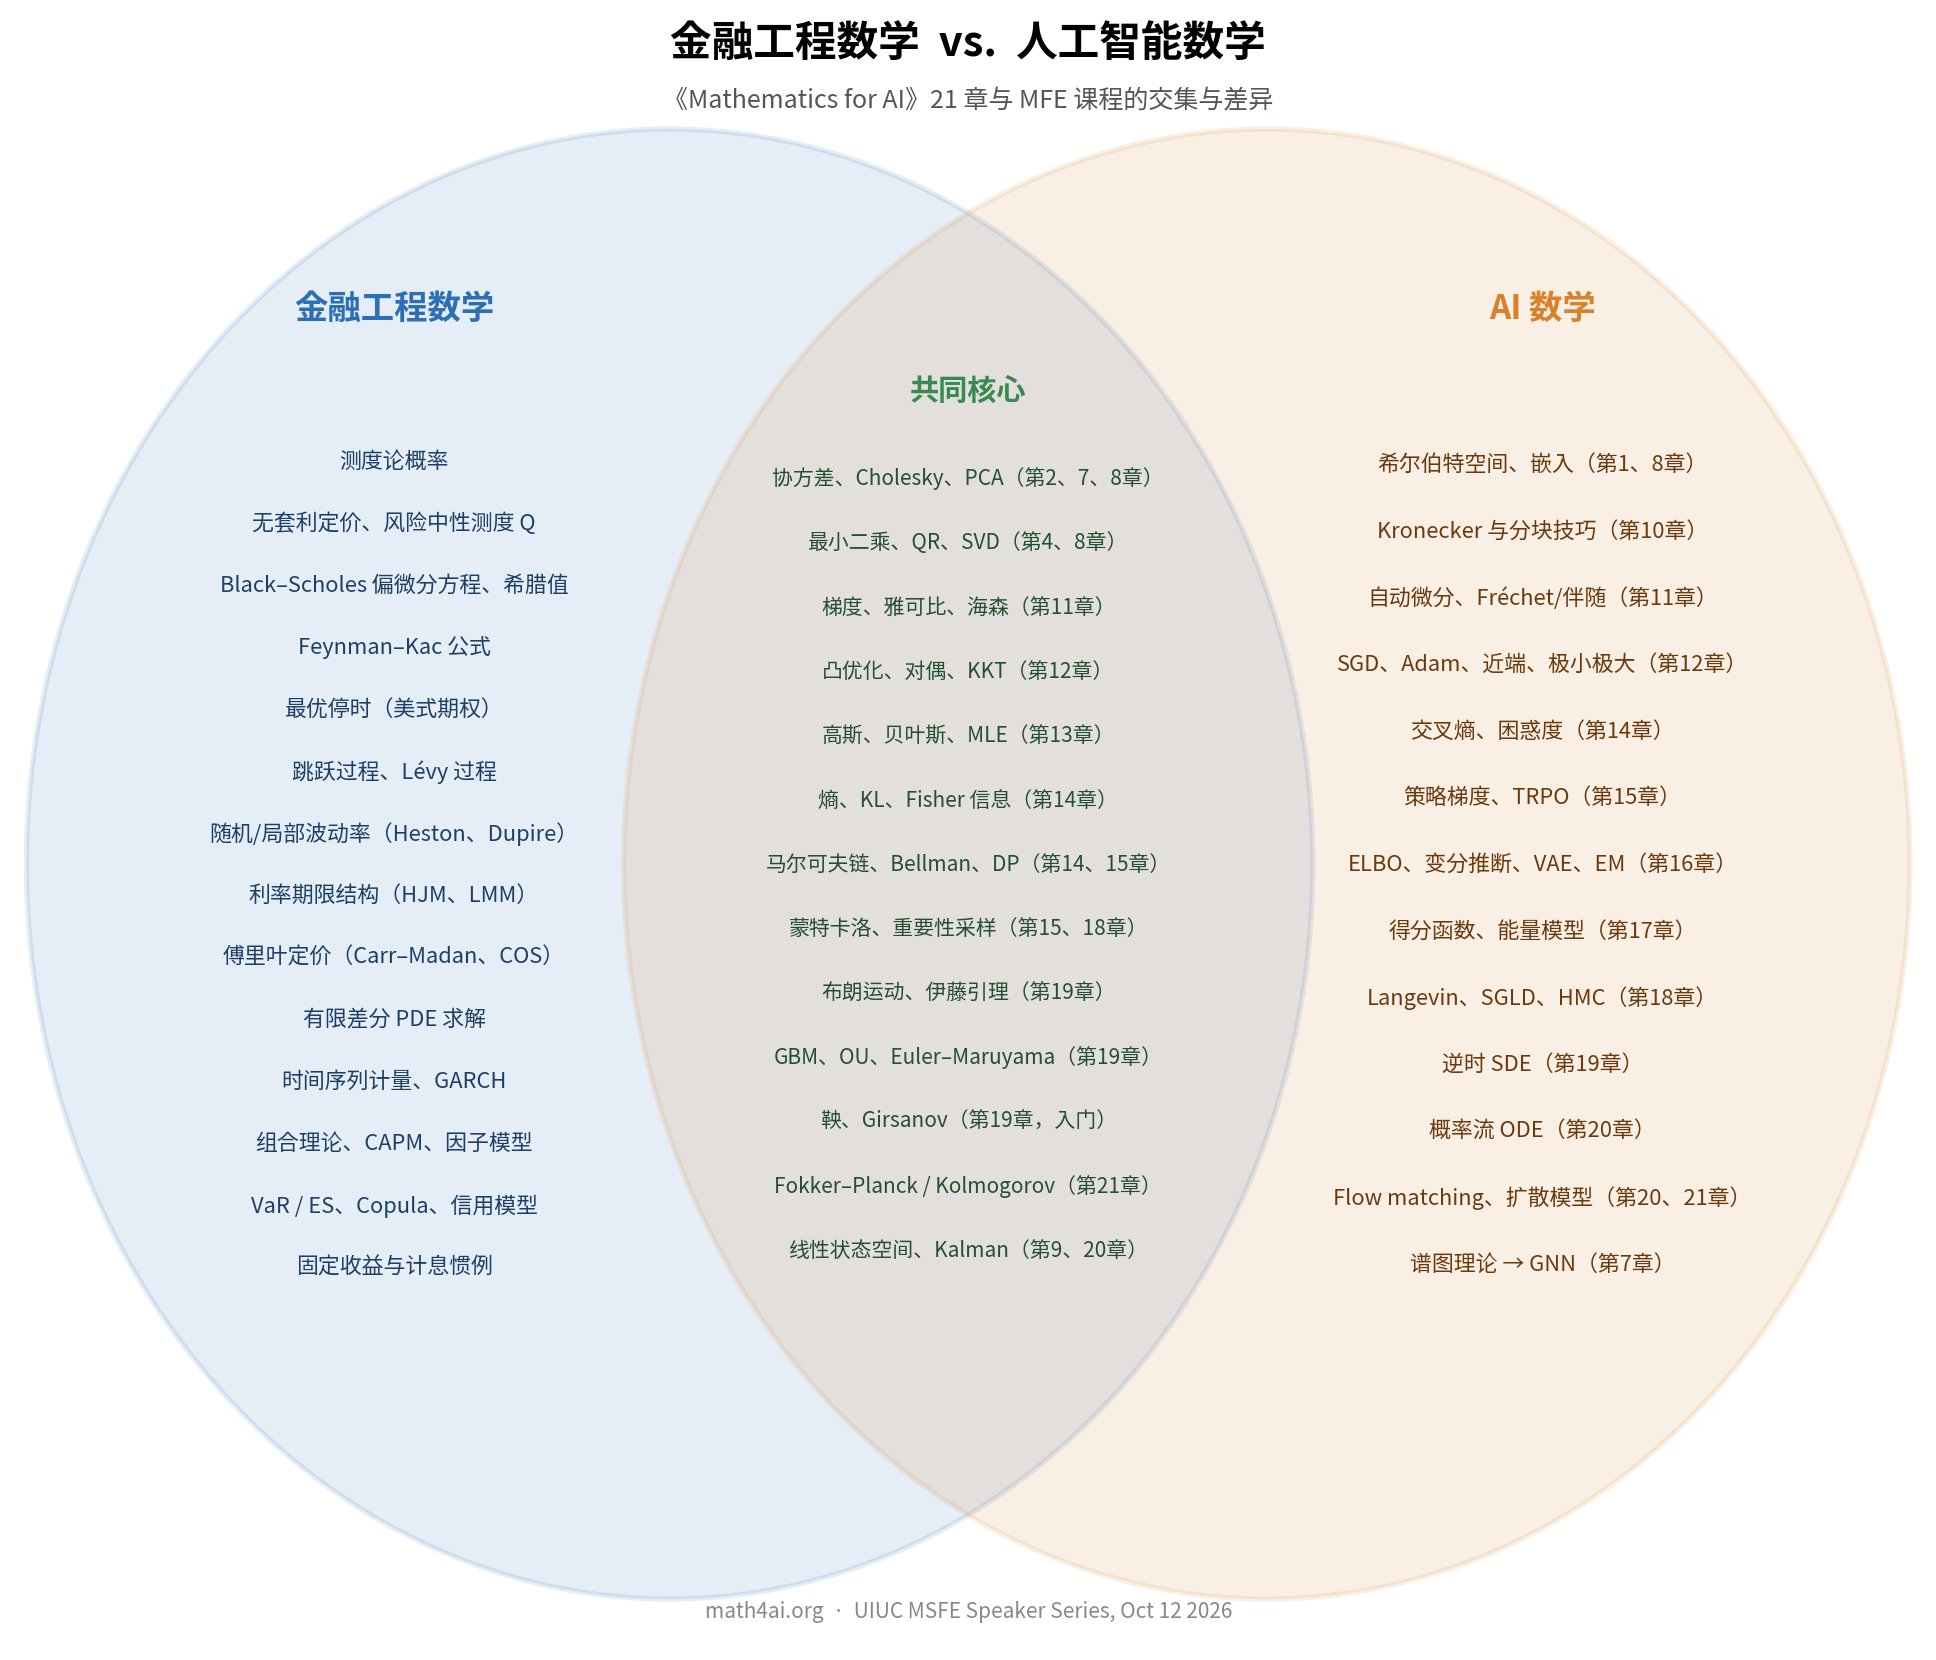
左边是金融工程,右边是 AI。
中间那一块,比很多人以为的大。
一、中间:两边共用的数学
先说线性代数。
量化做蒙特卡洛,要生成相关的布朗运动路径,把协方差矩阵做一次 Cholesky 分解,$\mathbf{z} = L\boldsymbol{\epsilon}$。
VAE 采样用的,是同一个分解。
收益率曲线做 PCA,前三个主成分是水平、斜率、曲率。LoRA 把一个大矩阵的更新写成两个瘦矩阵的乘积,$\Delta W = BA$,秩 $r$ 远小于维数 $d$。
这些都在书的第 2、7、8 章。
再说微积分和优化。
希腊值就是导数。$\Delta$ 是一阶,$\Gamma$ 是二阶,delta-gamma VaR 就是一个二阶泰勒展开。反向传播是链式法则。
Markowitz 组合是一个二次规划,解它用的是 KKT 条件。训练神经网络,用的是同一章里的梯度下降。
第 11、12 章。
概率和信息论在第 13、14 章:高斯分布、贝叶斯、极大似然、KL 散度。
动态规划在第 15 章。美式期权从到期日往回倒推,每一步比较“现在行权”和“继续持有”,这就是 Bellman 方程。强化学习里的值迭代,写出来是同一个式子。
最后是随机微积分,第 19 到 21 章。
布朗运动、伊藤引理、几何布朗运动、Euler–Maruyama 离散,金融工程学生都熟。书里的 OU 过程,换个名字就是 Vasicek 短期利率模型。第 21 章的 Fokker–Planck 方程,就是 Kolmogorov 前向方程,Dupire 的局部波动率公式正是从它推出来的。
这里有一座桥,我想多说两句。
定价的时候,我们用 Girsanov 定理把漂移从 $\mu$ 换成无风险利率 $r$,从真实测度 $\mathbb{P}$ 走到风险中性测度 $\mathbb{Q}$。所以 Black–Scholes 公式里没有 $\mu$。
扩散模型生成图片,要把加噪的过程倒过来跑。倒过来的 SDE 是
漂移里多出来一项,就是得分函数 $\nabla \log p_t$。这一项的来历,也是一次测度变换。
一个能讲清楚 Black–Scholes 里为什么没有 $\mu$ 的学生,读第 19 章会比计算机系的同学快很多。
按章节归一下:
| 数学 | 章节 | 金融工程里 | AI 里 |
|---|---|---|---|
| 协方差、Cholesky、谱分解 | 2、7 | 相关路径模拟;修复非正定相关矩阵 | VAE 重参数化;高斯过程 |
| PCA、SVD、低秩 | 7、8、9 | 收益率曲线三因子;统计因子模型 | 嵌入、LoRA、压缩 |
| 最小二乘、QR、伪逆 | 4、8 | Longstaff–Schwartz 回归;曲线拟合 | 线性探针;岭回归 |
| 梯度、雅可比、海森 | 11 | 希腊值;delta-gamma VaR | 反向传播;二阶方法 |
| 凸优化、对偶、KKT | 12 | 均值-方差组合;模型校准 | 训练目标;带约束的优化 |
| 高斯、贝叶斯、极大似然 | 13 | 对数正态价格;参数估计 | 似然与先验;扩散模型的噪声 |
| 熵、KL、Fisher 信息 | 14 | 最小熵校准;模型风险 | 交叉熵损失;ELBO;自然梯度 |
| 马尔可夫链 | 14、15 | 信用评级迁移矩阵;状态切换 | token 采样;MCMC |
| Bellman、动态规划 | 15 | 美式期权;最优执行 | 值迭代;Q-learning;RLHF |
| 蒙特卡洛、重要性采样 | 15、18 | 路径依赖期权;尾部风险 | 策略梯度;采样 |
| 布朗运动、伊藤引理、GBM、OU | 19、20 | Black–Scholes;Vasicek;路径模拟 | 扩散模型的前向加噪 |
| 鞅、Girsanov(入门) | 19 | 风险中性定价 | 逆时 SDE |
| Fokker–Planck | 21 | 转移密度;Dupire | 密度演化;概率流 ODE |
| 线性状态空间、Kalman | 9、20 | 隐含因子滤波 | 状态空间序列模型 |
二、右边:AI 独有的部分
不少 MFE 项目已经把机器学习放进了必修课,比如 UIUC 第一学期就有 FIN 553 金融机器学习。但第 16 到 18 章——变分推断、得分函数、Langevin 采样——在大多数课表里还找不到对应。
但它们已经在往银行里走。
XVA 要算成千上万个敏感度,现在常用 AAD,伴随算法微分。它就是反向模式的自动微分,第 11 章讲 Fréchet 导数和伴随的那一节。
深度对冲,是用随机梯度下降训练一个对冲策略。
压力测试需要成批的收益率曲线和波动率曲面情景,有人开始用扩散模型生成。
交易对手之间、供应链上下游之间是一张图,图神经网络的数学从第 7 章的谱分解开始。
研报和年报的检索,靠的是嵌入向量和内积。
我的团队里有一位量化金融博士,Andrey。给他一个按揭贷款组合,他不会上来就跑 XGBoost,也不会只盯着提前还款的 S 曲线。他先想清楚经济机制,再用机器学习估计借款人层面的提前还款概率,放回现金流引擎,在一致的利率情景下贴现,算 OAS 和风险敏感度,做压力测试,上线以后接着监控。
经典模型做主,机器学习只加一个有界的修正。
这样的人,左右两个圆都要懂一些。
三、左边:书里没有的金融工程数学
这本书讲的是机器学习背后的数学。金融的内容不多。
Black–Scholes 只出现了一次,是作为几何布朗运动的例子。Girsanov 是一段注释。Kalman 滤波只在 LDL 分解那一节提了一句。
更多的内容,书里根本没有。写这份清单之前,我在书稿里逐个搜过。
下面按 MFE 课程里遇到它们的顺序列出来。
A. 概率论基础
- 测度论概率:$\sigma$-代数,作为信息的滤子(filtration),作为投影的条件期望
- Radon–Nikodym 导数和等价测度(书里用到了测度变换,但没有从头搭)
- 深入一点的鞅论:可选停时定理、Doob 不等式、鞅表示定理
- 停时、强马尔可夫性
B. 无套利定价
- 无套利和资产定价基本定理:$\mathbb{Q}$ 的存在与唯一,完备与不完备市场
- 计价单位和计价单位变换:远期测度、互换测度、年金测度
- 二叉树、三叉树(Cox–Ross–Rubinstein)
- Black–Scholes–Merton 偏微分方程的复制推导,希腊值和对冲
- Feynman–Kac 公式
- 最优停时和自由边界:美式、百慕大期权
C. 布朗运动以外的随机过程
- 泊松过程、跳跃-扩散(Merton、Kou)
- Lévy 过程(Variance Gamma、NIG、CGMY),Lévy–Khintchine 公式
- 随机波动率(Heston、SABR),局部波动率(Dupire)
- 粗糙波动率,分数布朗运动
- Hawkes 过程:订单流的聚集
- 随机控制和 HJB 方程(书里只讲到离散 MDP 和连续时间马尔可夫链)
- Malliavin 微积分
D. 利率、固定收益、信用
- 曲线构建:bootstrap、样条、多曲线和 OIS 贴现
- 短期利率模型:Vasicek、CIR、Hull–White(Vasicek 就是书里的 OU 过程,但债券定价那部分没有)
- HJM 框架,LIBOR/SOFR 市场模型
- 久期、凸性、关键利率 DV01,计息和复利惯例
- 信用风险:Merton 结构化模型、强度模型、CDS 定价、CVA/XVA
- Copula:高斯、$t$、阿基米德族
E. 定价的数值方法
- 有限差分解定价 PDE:显式、隐式、Crank–Nicolson,稳定性,边界条件,三对角求解
- 傅里叶定价:Carr–Madan FFT、COS 方法
- 蒙特卡洛方差缩减:对偶变量、控制变量、分层抽样、矩匹配
- 拟蒙特卡洛:Sobol 序列、布朗桥
- 最小二乘蒙特卡洛(Longstaff–Schwartz)
- 路径导数法和似然比法求希腊值(似然比法和第 17 章的得分函数是近亲)
- 求根和数值积分:Brent 法求隐含波动率,Gauss–Hermite 积分
- 波动率曲面的插值和无套利平滑(SVI 一类)
F. 统计和计量
- 时间序列:AR、MA、ARIMA,单位根,协整
- 波动率模型:ARCH、GARCH 一族,已实现波动率
- 假设检验:$t$ 检验、$F$ 检验,Newey–West 标准误,回测里的多重检验
- 厚尾和极值理论:Student-$t$,GPD,超阈值法
- 协方差收缩和随机矩阵去噪:Ledoit–Wolf、Marchenko–Pastur
- Bootstrap 重抽样
G. 组合、风险、交易
- 均值-方差理论,有效前沿,CAPM,APT
- 因子模型:Fama–French,Barra 一类基本面模型
- Black–Litterman,鲁棒组合优化
- 风险度量:VaR、ES,一致性公理,VaR 回测
- Kelly 准则,效用函数(CRRA、CARA)
- 最优执行和市场微观结构:Almgren–Chriss、Avellaneda–Stoikov,限价订单簿
这张清单很长,但不少条目可以用书里的工具自己搭起来。
Crank–Nicolson 每一步要解一个三对角方程组,用的就是第 5 章的 LU 分解。Markowitz 是第 12 章的 KKT 条件加一个协方差矩阵。HJB 是第 15 章的 Bellman 方程,让时间步长趋于零,再用上第 19 章的伊藤引理。
工具在书里。怎么用到金融上,要看金融的书。A 到 C 可以读 Shreve,D 读 Brigo–Mercurio,E 读 Glasserman,F 读 Tsay。
如果我是 MFE 学生
各个学校的 MFE 课表不太一样,但核心课大同小异。我按常见的几类课,把书的章节排了一下。
| MFE 常见课程 | 配读章节 | 为什么 |
|---|---|---|
| 金融统计、计量 | 2、7、8、13 | 协方差、PCA、极大似然 |
| 金融计算、数值方法 | 4、5、15 | 数值秩、LU、动态规划 |
| 金融机器学习 | 11、12、14、15 | 反向传播、优化、交叉熵、强化学习 |
| 随机微积分、衍生品定价 | 19、20、21 | 伊藤引理、SDE、Fokker–Planck |
| 金融优化、组合管理 | 12 | 凸性、对偶、KKT |
| 深度学习选修 | 16、17、18 | 变分推断、得分函数、Langevin |
几句补充。
定价代码里很多数值问题,查到最后是条件数的问题。第 4 章讲数值秩,就是讲这个。
随机微积分是和这本书最贴近的一门课。同时读第 19 到 21 章,会读得很快,而且会从另一个方向再看一遍 Black–Scholes 偏微分方程背后的那些 SDE。
第 16 到 18 章,是大多数 MFE 课表之外的一步。面试的时候,能讲清楚扩散模型为什么有效、又能把它和 Girsanov 连起来的候选人,不多。
结语
两个圆的地基是同一套数学:线性代数、概率、优化、随机微积分。
分开的地方在于各自要回答的问题。金融工程在 $\mathbb{Q}$ 下定价、对冲,AI 在数据的分布下拟合、生成。
书管中间和右边。左边那张清单,还得在 MFE 的课堂上一项一项学。