隔着屏幕,回到 MFE 的课堂
隔着屏幕,回到 MFE 的课堂
上午九点
加州上午九点,伊利诺伊是十一点。
Zoom 打开,冯黎明教授已经在了。他是 UIUC 金融工程硕士项目(MSFE)的主任。
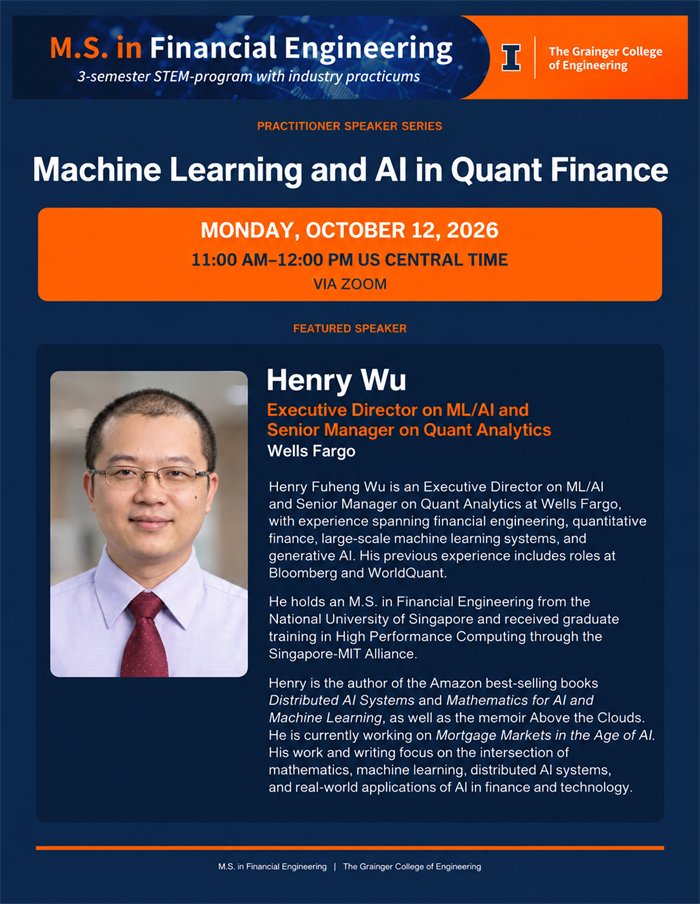
几天前,项目网站的 Practitioner Speaker Series 页面挂出了预告:
人陆陆续续进来。
我的虚拟背景是金门大桥。后来提问的一位同学,背景也是金门大桥。
冯教授做了介绍,我切到第一页。
题目是 AI in Quantitative Finance: What MFEs Need to Know Now。
第二页只有四行:Bloomberg 做可转债定价,WorldQuant 做亚太交易执行,Google、Uber、Oracle 做生成式 AI,现在在 Wells Fargo 做机器学习和量化分析。
下面一句话:
每一步用的工具都换了。好的量化问的问题没有换。
这句话是讲给他们听的,也是讲给我自己听的。
他们在担心什么
我大概知道屏幕那头的人在想什么。
课堂上,他们在啃随机微积分和定价理论。课堂外,每天都有新闻说 AI 会写代码、会读财报、会替掉初级分析师。
花两年学的这些东西,是不是正在过时?
我没有直接回答这个问题,先讲了几个在银行里真实跑着的系统。
讲来讲去是一件事:AI 没有把金融模型推倒,它住进了金融模型里面。市场一变天,靠得住的,还是那些课堂上学的东西。
一个小投票
第二部分讲了几个生产里踩过的坑。开头我让大家投了个票:
同一个问题,问同一个模型 100 次,设定成最确定的那种回答方式。答案每次都一样吗?
所有人都答对了:不一样。
金融工程的学生,对数值误差是有直觉的。
原因说起来很小。计算机做加法,先加谁后加谁,结果可能差一点点。这一点点,就足够让模型说出另一句话。
在银行里,同一个问题问两次得到两个答案,是过不了审的。
另外几个故事,说的大致是同一件事:能干,不等于可靠。
初级台阶
第三部分讲职业。
有一页,我引了自己书里的一段。《云层之上》里写过,有一次我们测试一个系统,它能完成大约七成的开发工作量。团队很高兴。
没过多久,公司停止招初级程序员。
讲到这一页,我停了一下。
对学生来说,风险不是资深的量化会消失。是以前用来积累经验的那几级台阶,最先被自动化了。
所以不要在机器擅长的地方跟机器比。
以后值钱的,不是写代码写得快,而是能不能把一个问题想清楚,能不能一眼看出结果哪里不对。
后面还有一页“两个圆”,讲金融工程的数学和 AI 的数学其实重合了一大半。前一天已经单独写过一篇日记,这里不重复了。
提问
聊天框里攒了十几条消息。
一位同学问,市场一直在变,模型怎么跟得上。就是那位背景也是金门大桥的同学。
也有人问,课上学的东西怎么和现在的 AI 接上;面试的时候,怎么让人看出你既懂金融又懂 AI。
我说的大意是:找一个产品,往深里懂。做一个项目,从头到尾,别人能复现。永远不要只报一次运行的结果。
最后放了自己写的几本书的链接,math4ai.org 是其中一本。
冯教授的信
下线以后,冯教授发来邮件,说这次讲座来得正是时候,回应了学生们对 AI、对量化金融往哪里走的一些疑问和 uncertainties。
Uncertainties 这个词,我看了好几遍。
2012 年到 2016 年,我一边上班,一边读 MFE。白天写代码,晚上推公式,周末交作业。那时候也常常对着一页公式发呆,不知道这些东西跟真实的市场到底怎么接上。
没有人来告诉我。
后来是一份一份工作,一个一个模型,自己慢慢接上的。
十几年以后,隔着屏幕,跟坐在当年那个位置上的人说几句话。
说的不一定都对。但至少,那时候我想听的,今天讲出来了。
结语
收尾的那一页写的是:
数学告诉你它为什么能成立。
AI 告诉你数据里能学出什么。
工程决定它在真实世界里能不能活下来。
工具一直在换。一个教你给不确定性定价的学科,在一个满是不确定模型的时代,不会是最先过时的那个。